

El Consejo de Ministros ha aprobado para 2027 un salario mínimo de 1.286 euros brutos en catorce pagas, 910 euros más al año. ¿Cuánta compra cabe en esos 910 euros? Para saberlo habrá que conocer los precios de 2027 y lo que quede del salario después de impuestos y cotizaciones. La subida del 5,3 % nos dice cuánto crece el bruto. Por sí sola, no nos dice cuánto mejora el bolsillo.
El BOE del 18 de noviembre de 2026 ya recoge la deducción del IRPF que acompañará la subida desde el 1 de enero. El preámbulo de esa norma fiscal identifica el Real Decreto 1013/2026 y la cuantía anual aprobada, 18.004 euros. A fecha de esta revisión, sigue pendiente de verificación la publicación del propio decreto salarial.
Una subida de 1.225 euros que deja menos poder de compra
Pensemos en una persona que trabaja en Valdepeñas y cobra 25.000 euros brutos al año. Su sueldo sube un 4,9 %, hasta 26.225 euros. Supongamos que los precios también suben un 4,9 % durante el mismo periodo. Antes de impuestos, ese aumento le permite comprar exactamente lo mismo que antes. Veamos qué ocurre al pasar por el IRPF.
En el año inicial paga 4.011 euros de IRPF y le quedan 20.989 euros. Si se mantienen fijos los tramos, el mínimo personal y el gasto deducible, al año siguiente paga 4.378,50 euros y le quedan 21.846,50. Tiene 857,50 euros más. Sin embargo, la misma cesta de bienes y servicios que compraba con 20.989 euros cuesta ahora 22.017,46. Le faltan 170,96 euros para mantener su nivel de compra.
Podemos expresar esa diferencia en dinero del primer año. Al dividir los 21.846,50 euros disponibles entre 1,049, obtenemos 20.826,02 euros a precios iniciales. Frente a los 20.989 euros de partida, pierde 162,98 euros de capacidad de compra, un 0,78 %. Es la misma pérdida medida en euros de dos años distintos.
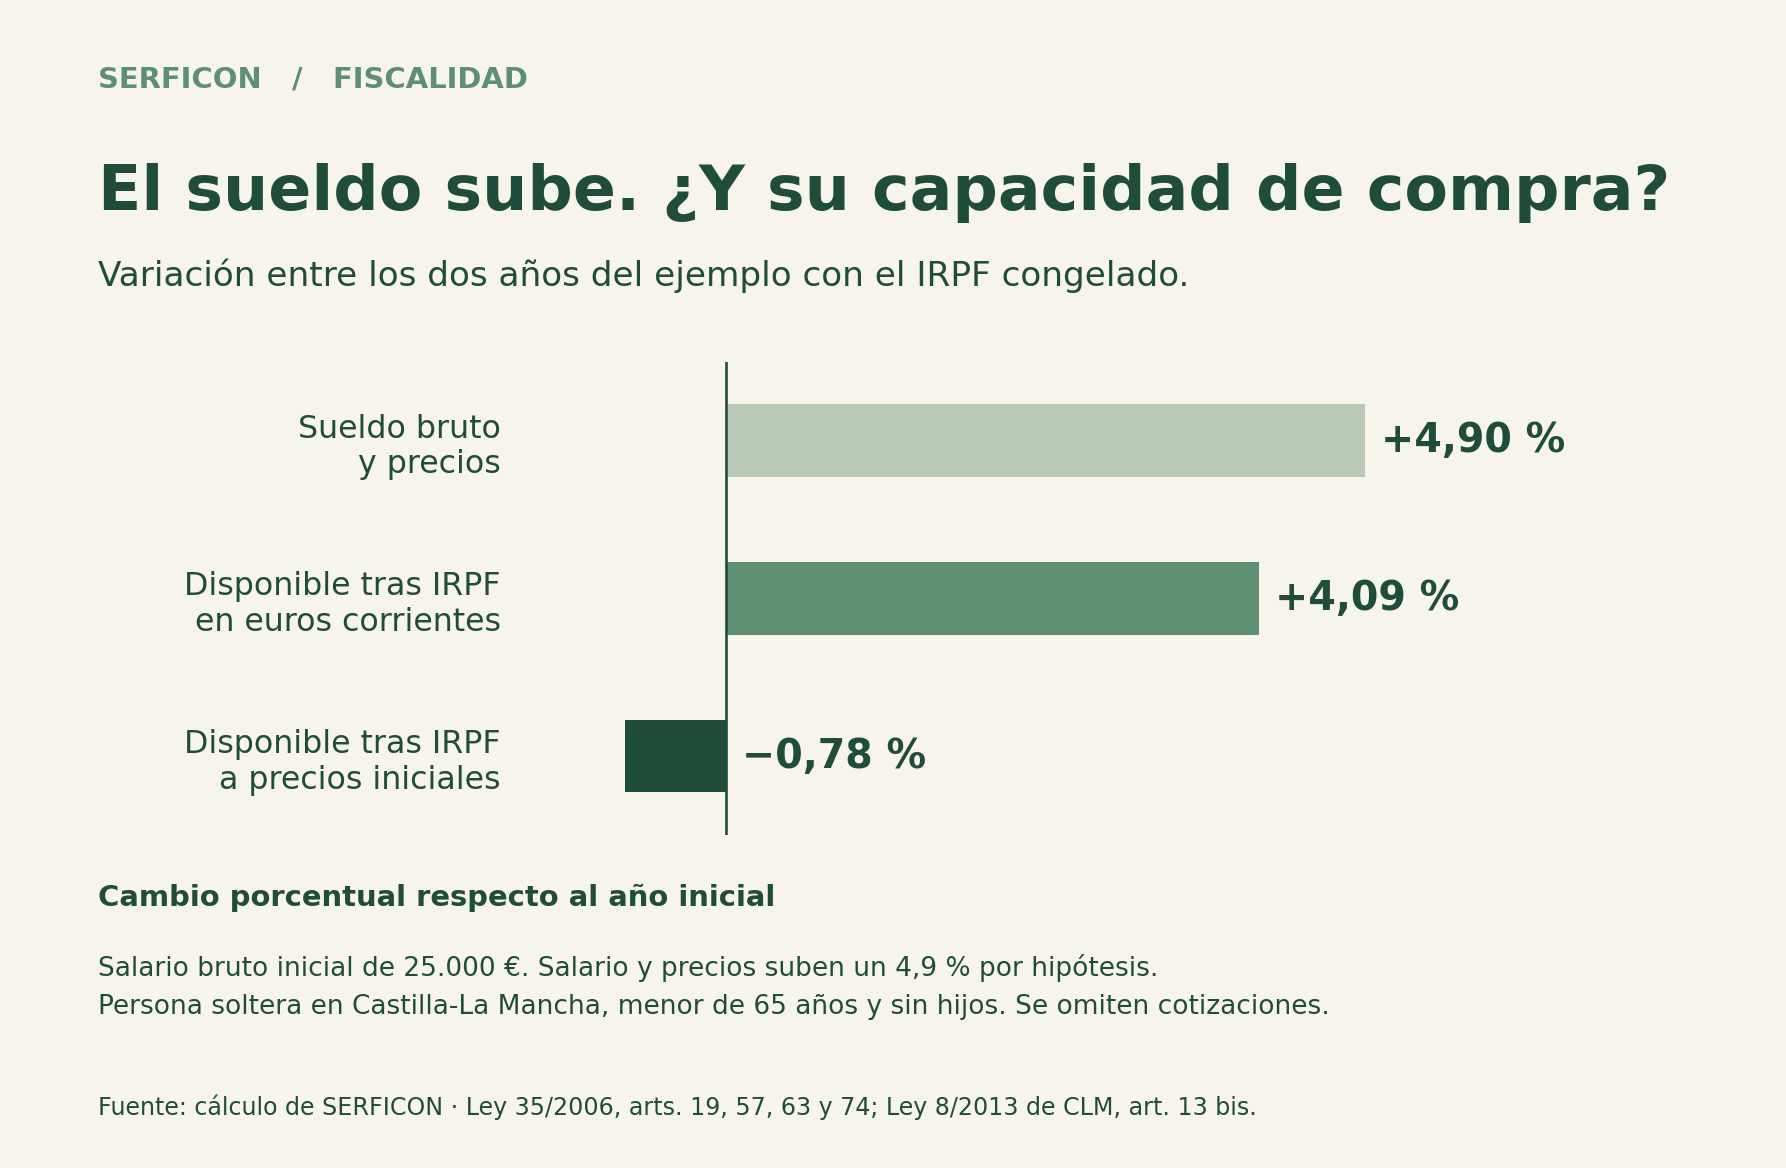
Supuestos del ejemplo. Persona soltera, menor de 65 años, sin hijos, sin otras rentas y residente en Castilla-La Mancha. Para medir sólo el efecto del IRPF, omitimos las cotizaciones y otras deducciones. «Disponible» significa aquí bruto menos IRPF. El 4,9 % es una hipótesis compartida por salario y precios, no una previsión del IPC ni la subida del SMI.
Por qué ocurre sin cambiar de tramo
En el ejemplo, la base pasa de 23.000 a 24.225 euros después de descontar los 2.000 euros de gasto general del trabajo. En ambos años cae en el mismo tramo. A esa altura de renta, el último euro de base tributa al 15 % en la escala estatal y al 15 % en la escala de Castilla-La Mancha. Por tanto, los 1.225 euros adicionales soportan un 30 % y explican los 367,50 euros de aumento de la cuota.
Ese 30 % es el tipo marginal. Cada porción anterior de la base conserva el porcentaje que le corresponde. El tipo efectivo, medido aquí dividiendo la cuota total entre el salario bruto, pasa del 16,04 % al 16,70 %. El resultado es que el IRPF crece un 9,16 % mientras el salario apenas compensa la inflación. A ese aumento de la carga fiscal sobre una renta que conserva el mismo valor bruto real se le llama progresividad en frío.
Cuánto cambia si se actualizan los tramos, el mínimo y los gastos
Deflactar los tramos consiste en elevar sus límites monetarios al ritmo de los precios. Pero también hay cantidades fijas en otros puntos del cálculo. En nuestro ejemplo son decisivos el mínimo general del contribuyente, 5.550 euros, y el gasto general deducible del trabajo, 2.000 euros. El gasto reduce el rendimiento del trabajo. El mínimo actúa de otra forma: se calcula la cuota aplicando cada escala a la base y se descuenta la cuota que esa misma escala asigna al mínimo.
La tabla compara cuatro opciones para el mismo salario bruto de 26.225 euros. En cada una aumentamos un 4,9 % únicamente los elementos indicados. La última columna traduce el disponible a euros del primer año para compararlo con los 20.989 euros de partida.
| Qué se actualiza | IRPF anual | Disponible tras IRPF | Disponible a precios iniciales |
|---|---|---|---|
| Ningún importe | 4.378,50 € | 21.846,50 € | 20.826,02 € |
| Tramos de ambas escalas | 4.288,61 € | 21.936,39 € | 20.911,72 € |
| Ambas escalas y mínimo personal | 4.236,94 € | 21.988,06 € | 20.960,97 € |
| Ambas escalas, mínimo y gasto | 4.207,54 € | 22.017,46 € | 20.989,00 € |
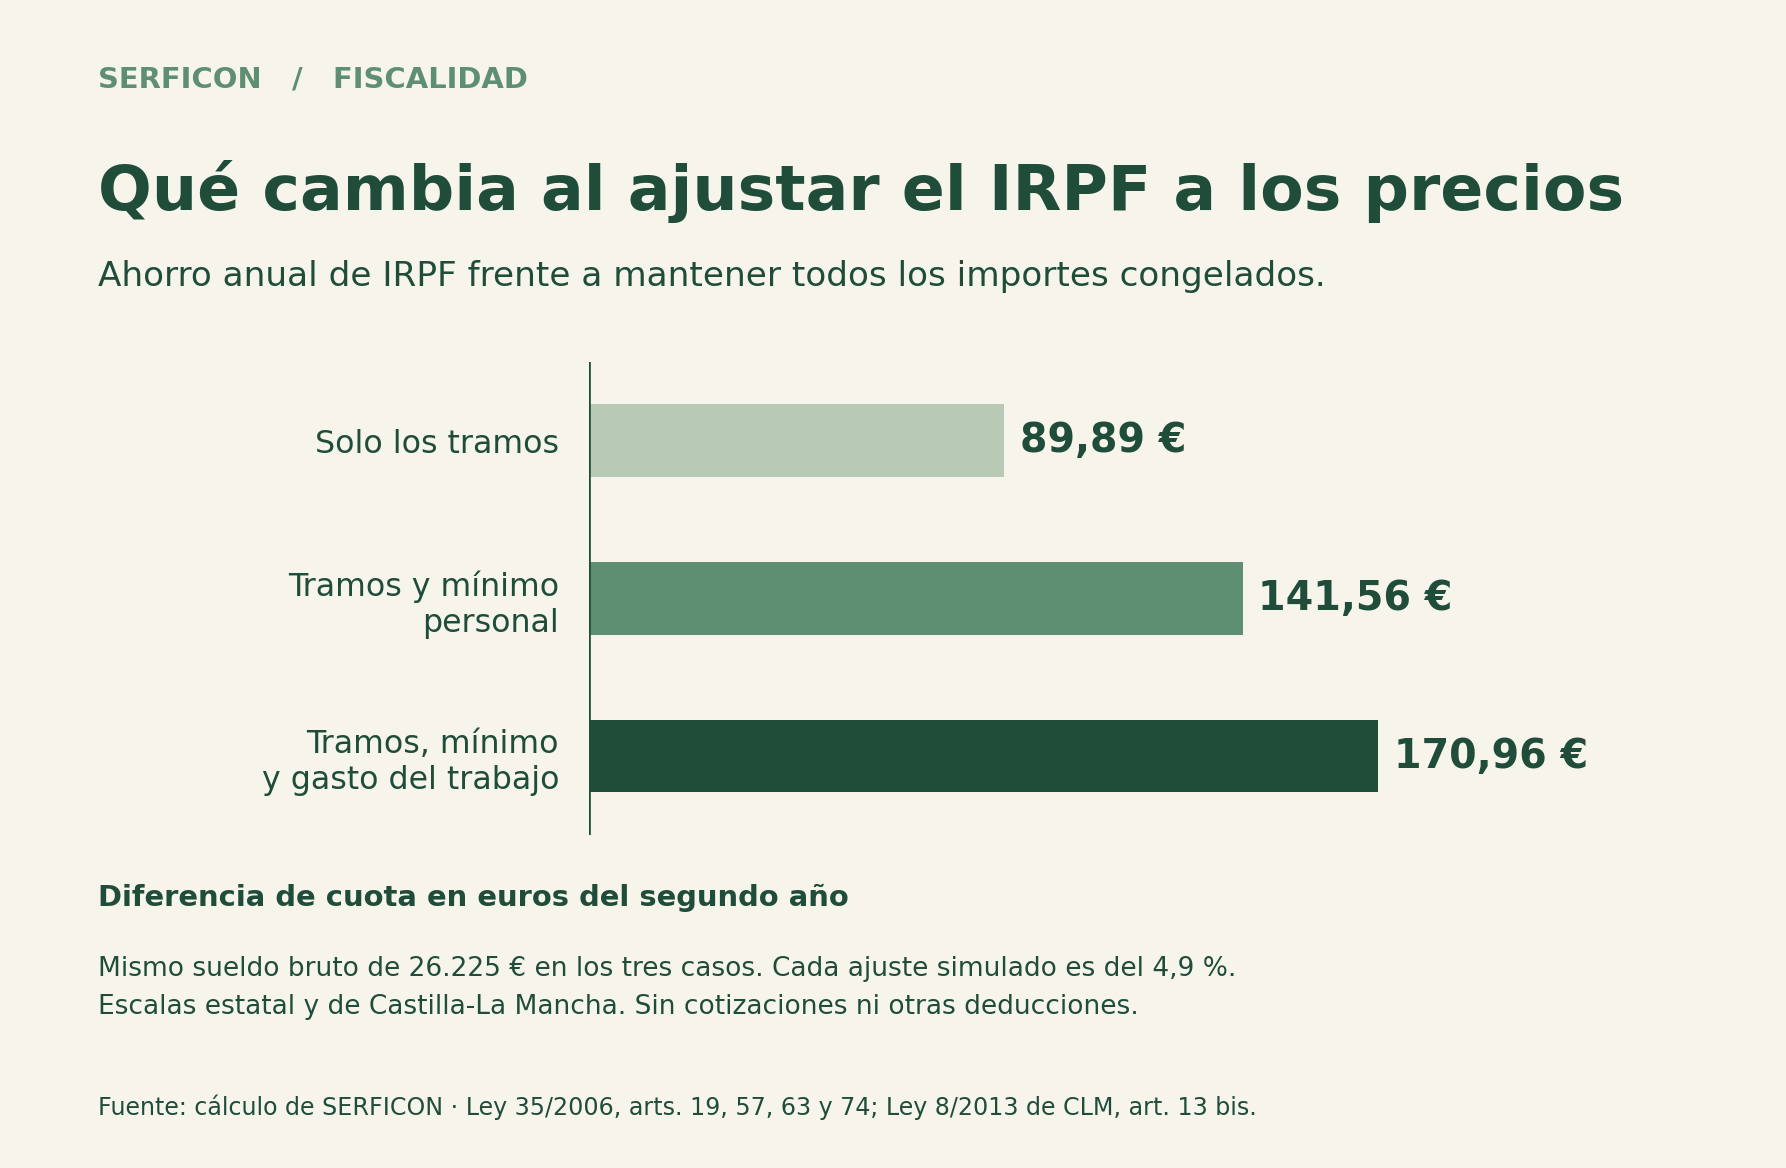
Mover sólo los tramos recupera 89,89 euros. Actualizar también el mínimo y el gasto recupera los 170,96 euros que faltaban para mantener la capacidad de compra. En este último caso, el impuesto sube respecto al primer año, de 4.011 a 4.207,54 euros, pero lo hace en la misma proporción que el sueldo y los precios. Así se conserva el poder adquisitivo. Son alternativas de cálculo para entender el efecto de cada ajuste. Las comunidades autónomas pueden fijar escalas diferentes y el resultado depende de la comunidad de residencia.
Qué protección tendrá quien cobre el SMI, y hasta dónde llega
La reforma publicada el 18 de noviembre actúa sobre la cuota del impuesto para determinadas rentas laborales. Con efectos desde el 1 de enero de 2027, la deducción alcanza 1.033,58 euros cuando los rendimientos íntegros por servicios efectivos en una relación laboral o estatutaria son de hasta 18.004 euros al año. Se exige que las demás rentas, excluidas las exentas, no superen 6.500 euros. La deducción queda limitada a la parte de las cuotas íntegras estatal y autonómica que corresponde proporcionalmente a esos rendimientos netos.
Por encima del SMI, la ayuda disminuye 20 céntimos por cada euro adicional y exige rendimientos inferiores a 23.171,89 euros. Por ejemplo, con 20.000 euros de esos rendimientos, el exceso sobre 18.004 es de 1.996 euros. Se restan 399,20 euros de la deducción máxima y quedan 634,38 euros, antes del límite de cuota. Quien pasa de 25.000 a 26.225 euros, como en nuestro ejemplo, queda fuera de esta deducción en ambos casos.
La reforma también traslada la minoración al cálculo de las retenciones desde enero de 2027. Esto importa en la nómina porque evita adelantar parte del impuesto cuando procede la minoración. La retención es un pago a cuenta. La cuota anual depende del conjunto de rentas y de las circunstancias del contribuyente.
El Real Decreto-ley 38/2026 amplía un beneficio con umbrales concretos. Sus artículos 5 y 6 dejan intactos los tramos generales, el mínimo personal y el gasto general del trabajo. Además, la reducción por rendimientos del trabajo del artículo 20 tiene sus propios umbrales. Una subida nominal puede reducir un beneficio sujeto a un límite aunque el trabajador compre lo mismo que antes.
Qué efecto tuvo en la recaudación de 2025
El Ministerio de Economía cuantificó este efecto en su Informe de Progreso Anual 2026. Para el ejercicio 2025, estimó en 2.294 millones de euros el impacto recaudatorio de mantener sin actualizar tarifas y mínimos: 1.137 millones en la parte estatal y 1.157 millones en la autonómica, un 0,14 % del PIB en total. El cálculo parte de los datos declarados y vuelve a liquidar el impuesto ajustando por el IPC de ese año los tramos y los mínimos personales y familiares. Es una estimación de 2025 y su método difiere de nuestro último escenario, que también actualiza el gasto del trabajo.
Cómo leer tu próxima subida salarial
Compara dos años completos con la misma jornada, las mismas pagas y los mismos conceptos salariales. Calcula cuánto queda en cada uno después de cotizaciones y del IRPF anual. Después, expresa el segundo importe a precios del primero: si los precios han subido un 3 %, por ejemplo, divide el disponible final entre 1,03. Si el resultado supera el disponible inicial, has ganado poder de compra. Si queda por debajo, puedes cobrar más euros y, aun así, tener que recortar algún gasto.
Nota informativa: artículo elaborado con la normativa y los criterios oficiales consultados a 18 de noviembre de 2026. Con el acuerdo publicado en Moncloa el 17 de Noviembre de 2026 y el BOE publicado 18 de noviembre de 2026.
Fuentes oficiales
- La Moncloa · Acuerdo del Consejo de Ministros de 17 de noviembre de 2026 sobre el SMI
- BOE · Preámbulo II del Real Decreto-ley 38/2026, identificación del decreto salarial (p. 2 del PDF)
- BOE · Artículo 5 del Real Decreto-ley 38/2026, deducción en el IRPF (p. 15 del PDF)
- BOE · Artículo 6 del Real Decreto-ley 38/2026, retenciones (p. 16 del PDF)
- Ley 35/2006 del IRPF · Art. 19.2.f, gastos del trabajo · Art. 20, reducción por rendimientos del trabajo · Art. 57, mínimo del contribuyente
- Ley 35/2006 del IRPF · Art. 63, escala estatal · Art. 74, gravamen autonómico · Ley 8/2013 de Castilla-La Mancha, art. 13 bis, escala autonómica
- Ministerio de Economía · Informe de Progreso Anual 2026, pp. 43 y 44, cuadro 9 y método de cálculo
¿Qué ha fallado? (opcional)